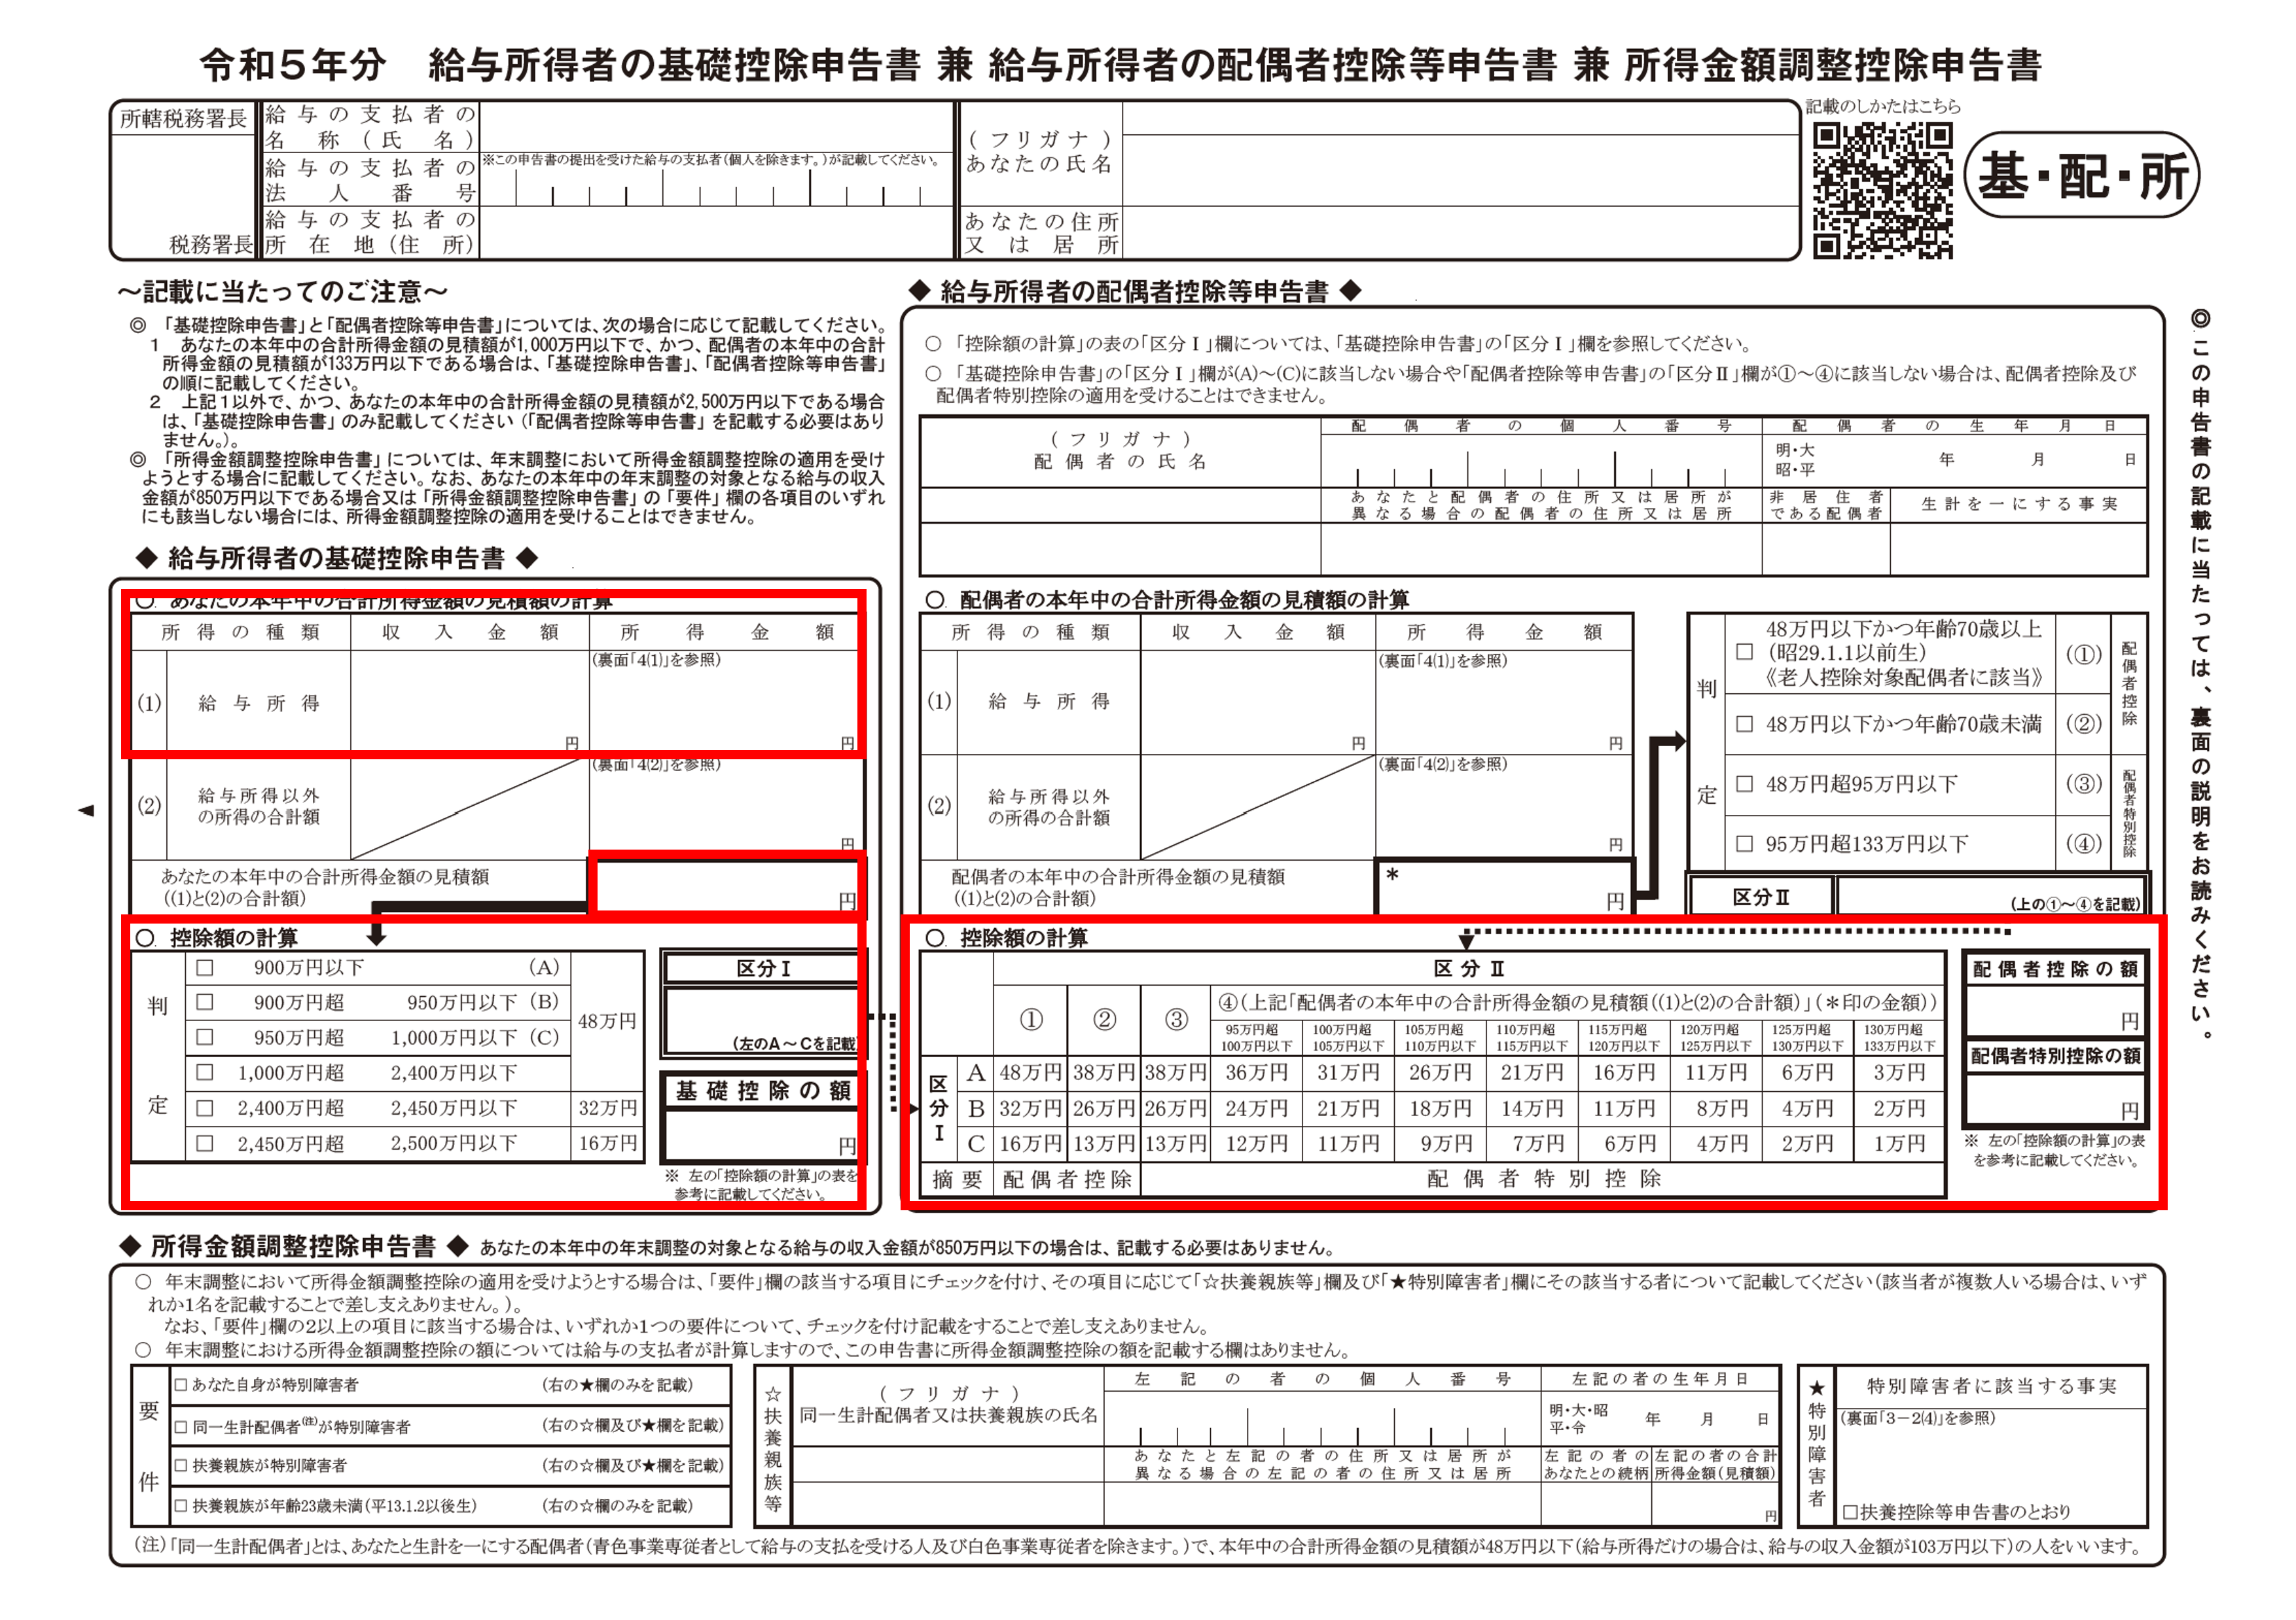
年末調整の書類を総務に提出した直後、引き出しの奥から生命保険の控除証明書が見つかったり、配偶者や子どもの年収が控除限度額をオーバーしていることに気づいて青ざめた経験はないだろうか。「締め切りを過ぎているのに再提出したら会社で怒られるのではないか」「税務署から追徴課税などの厳しい罰則を受けるのではないか」とパニックに陥る会社員は後を絶たない。
給与計算の現場において、年末調整の記入ミスや書類の提出漏れは決して珍しいハプニングではない。税法上も適切な修正フローが明確に定められており、正しい手順を踏めば過度なペナルティを恐れる必要はない。取り返しのつかない事態に発展するのは、ミスに気づきながら「言いにくいから」と放置してしまうケースだけだ。
📌 【この記事の重要ポイントまとめ】
- 要点1:社内締め切り後でも会社の給与計算前なら修正可能であり、法的には翌年1月末まで会社の再年調対応が認められている。
- 要点2:会社の期限に間に合わなくても、2月中旬からの確定申告や最長5年間の還付申告を行えば自力で税金を取り戻せる。
- 要点3:意図的な虚偽申告を放置するとマイナンバーや住民税通知で確実に発覚し、過少申告加算税や延滞税が科されるリスクがある。
年末調整の間違いで会社に怒られる?ペナルティと追徴課税の真相
年末調整のミスが発覚した際、多くの人が真っ先に恐れるのは「社内の評価が下がるのではないか」「総務の担当者に怒鳴られるのではないか」という心理的なプレッシャーだ。実際の現場では、修正作業によって人事労務側の入力作業や税額再計算の手間が増えるため歓迎はされないものの、書類の間違いそのものを理由に就業規則上の懲戒処分を受けたり、人事評価を落とされたりするケースはまず存在しない。
法律面におけるペナルティ・追徴課税の真相についても冷静に把握しておく必要がある。年末調整における誤りには「税金を多く払いすぎているケース」と「納めた税金が不足しているケース」の2種類があり、それぞれ法的な扱いが根本から異なる。
保険料の控除証明書を出し忘れるなど、本来受けられるはずの控除を申請しなかった場合は「税金を多く前払いしている状態」にすぎない。国や会社から罰則を受けることは一切なく、単に申告した本人が金銭的に損をしているだけだ。このケースでは、後から正しい手続きを踏むことで納めすぎた税金の還付を受けられる。
問題となるのは、配偶者のパート収入や子どものアルバイト代が控除基準を超えていたにもかかわらず、扶養親族として申告してしまったような「税金の過少納付」のケースだ。この場合も、単なる計算違いや思い込みによる錯誤であれば、速やかに修正して差額を納付するだけで済む。当初から意図的な所得隠しや悪質な脱税行為とみなされない限り、いきなり重い罰則が課される心配はない。
ただし、ミスを放置したまま税務署の指摘を受けると、本来納めるべき本税に加えて過少申告加算税と延滞税が上乗せされるリスクが生じる。発覚が遅れるほど利息にあたる延滞税が日割りで膨らむため、「怒られたくないから黙っておく」という初動の遅れこそが実質的な経済的ペナルティを招く最大の要因となる。
【実態検証】現場目線で見えたミス多発ワースト3と当事者のリアルな葛藤
国税庁の統計や大手企業の人事労務担当者への取材によると、年末調整の修正依頼で大半を占めるのは特定のパターンに集中している。ネット上の相談窓口やSNSでも、毎年11月から12月にかけて同様の悲痛な声が数多く投稿されている。
現場で最も頻発しているトラブルが保険料控除証明書の提出漏れだ。10月中旬から順次郵送されてくる保険会社からの圧着ハガキは、日常の郵便物に紛れて紛失しやすい。「年末調整の書類を出した数日後に別の郵便受けから発掘された」「電子交付の通知メールを見落としていた」という事例が毎年後を絶たない。控除額の上限である数万円単位の課税対象所得を圧縮し損ねるため、手取り額に直接響く痛いミスとなる。
次いで多いのが、世帯内の収入変動に伴う扶養控除の記入間違いおよび配偶者控除の申告ミスである。ある30代の会社員はウェブ上の掲示板で次のように告白している。
「11月の書類提出時点では妻の年収見込みを100万円未満として提出していた。ところが12月の繁忙期に妻が予想外に残業をこなした結果、年収が非課税枠のボーダーラインを超過してしまった。締め切り後に総務へ連絡するのは本当に胃が痛かった」
配偶者や子どもの正確な年間所得は12月31日を過ぎるまで確定しない。そのため、「見込み額」と「実際の着地額」にギャップが生じるのは構造的に防ぎきれない側面がある。これに加えて近年は、2年目以降の適用手続きで発生する住宅ローン控除の誤りも目立つ。税務署から届いた証明書の転記ミスや、夫婦で連帯債務を組んでいる場合の持分割合の計算ミスなど、記入項目の複雑さがミスの温床となっている。
こうしたトラブルの背景には、職場における「一度出した書類を修正するのは迷惑だ」という心理的抵抗がある。だが、担当部署から見れば、年内に修正を申し出てもらったほうが、翌年春に役所から不整合の照会通知が届いて遡及処理を行うよりもはるかに負担が軽いのが実態だ。
期限別の対処フローを比較|社内再提出と確定申告の決定的な違い
年末調整の間違いをリカバリーする手段は、ミスに気づいた「時期」によって明確に枝分かれする。社内で完結できるタイミングと、自ら税務署へ向かうべきタイミングを整理したのが下表だ。
| 時期・ステータス | 修正方法と窓口 | 必要な主な書類 | 編集部の見解・評価 |
|---|---|---|---|
| 11月〜12月中旬 (社内締切直後) | 勤務先の総務・人事へ連絡し書類を再提出 | 追加の控除証明書、修正した申告書 | 最善の手。給与計算前なら会社側も通常のフロー内で最もスムーズに対応可能。 |
| 12月下旬〜翌年1月末 (源泉徴収票発行前後) | 勤務先での「再年調」を依頼 | 修正箇所の証明書類、訂正届出書 | 法定提出期限前だが、会社のシステム都合で断られる場合あり。事前相談が必須。 |
| 翌年2月16日〜3月15日 (確定申告期間) | 所轄税務署へ確定申告(e-Tax推奨) | 源泉徴収票、控除証明書、マイナンバーカード | 会社に気兼ねなく自力で解決できる標準ルート。スマホ申告なら約15分で完了。 |
| 翌年3月16日以降 (申告期間終了後) | 税務署へ還付申告(更正の請求/修正申告) | 当初の確定申告書控、事実を証明する書類 | 控除漏れなら5年間遡及可能。不足分の納付は遅れるほど延滞税のリスクが高まる。 |
法律上、雇用主である会社側が年末調整の計算をやり直せる年末調整のやり直し期限は、税務署への法定調書提出期限である「翌年1月31日」までと定められている。そのため、12月の給与明細が確定した後であっても、年明け早々であれば会社の再年調対応によって社内処理だけで完結させられる余地が残されている。
もし会社側がすでに年末調整のデータを確定させてしまい再計算を断られたとしても、一切悲観する必要はない。1月に会社から発行される源泉徴収票を持参またはデータ連携し、2月16日から始まる確定申告による修正手続きを行えば、何の問題もなく正しい税額に更新される。確定申告を行うと、税務署側のデータが年末調整の結果よりも優先して適用される仕組みになっているためだ。
修正によって給与から天引きされすぎていた税金が戻ってくる場合、社内の再年調なら1月または2月の給与振込時に所得税の精算と差額返還が行われる。一方、自分で確定申告を行った場合は、申告からおよそ1か月程度で指定した個人口座に直接税務署から還付金が振り込まれる。
一般に知られていない盲点とネットの誤解|「放置してもバレない」は大嘘
ネット上の掲示板やSNSでは時折、「少し扶養控除の金額をごまかしても、会社員なら個別に調べられないから放置して大丈夫」といった無責任な言説を目にすることがある。しかし、これは現代の税務インフラの実態を全く理解していない危険な誤解だ。
会社員が提出した年末調整の内容は、勤務先から各従業員が居住する市区町村へ「給与支払報告書」として送付される。市区町村の税務課では、配偶者や扶養親族のパート・アルバイト先から提出された給与支払報告書とマイナンバーをキーにしてデータを瞬時に突合している。
扶養家族の実際の所得が基準値を超えていた場合、翌年の4月から5月にかけて確実にデータの不一致が検知される。その結果、初夏になると自治体から勤務先の人事総務部宛てに「住民税の税額変更通知書(扶養控除等の是正に伴う差額徴収の通知)」が届くことになる。つまり、年末調整のミスを黙ってやり過ごそうとしても、数か月後には自治体経由で会社側に100%筒抜けになる構造ができあがっている。
会社に通知が届いた場合、総務から本人へ事実確認が入り、過去に遡って不足分の所得税が給与から一括天引きされる事態に陥る。同僚や上司に対しても「故意に虚偽の申告をして税務調査を受けた人物」という不要な不信感を与えかねない。後から発覚した際の精神的ダメージと社会的信用の損失は、年末に「すみません、間違えました」と申し出る労力とは比較にならないほど大きい。
一方、「控除証明書を出し忘れて税金を多く払ってしまったが、確定申告の期限である3月15日を過ぎてしまった」と諦めてしまうケースも散見される。これも大きな誤解だ。払いすぎた税金を取り戻すための手続きは「還付申告」と呼ばれ、通常の申告期間とは異なり還付申告の5年期限が適用される。対象となる年の翌年1月1日から起算して5年以内であれば、過去に遡っていつでも還付を請求できる権利が法律で保障されている。
修正手続きの完全ロードマップと失敗しないための判断基準
ミスに気づいた際、具体的にどのような手順で動くべきか。スムーズに解決へと導くための実践的なアプローチを整理した。
最初に確認すべきは、現時点における会社の給与計算ステータスだ。11月中旬から12月上旬の段階であれば、迷わず社内の担当窓口にチャットやメールで一本連絡を入れる。「提出した書類に誤りを発見したため、差し替えをお願いできますでしょうか」と簡潔に伝えれば、大半のケースではそのまま修正を受け付けてもらえる。
すでに年内の給与計算が締め切られていた場合は、人事担当者へ「1月末までの再年調が可能か、それとも個人で確定申告を行うべきか」を確認する。会社から確定申告を案内された場合は、12月下旬から1月中旬にかけて配られる源泉徴収票を保管しておく。確定申告後に会社側へ修正結果を反映した書類を提出する必要が生じた際は、人事総務部に依頼して源泉徴収票の再交付を受ける段取りとなる。
【プロの結論】会社でやり直すべき人・確定申告に回すべき人の判断基準
修正を行うにあたり、「是が非でも会社に再年調を依頼すべき人」と「最初から確定申告を選んだほうが賢明な人」の境界線は明確に存在する。自身の状況に合わせて最適なルートを選択してほしい。
【会社でやり直すべき人】
- 社内締め切りから数日程度しか経過していない人:担当者の作業負荷が極めて低く、最も早く修正を完了できる。
- 1月中旬時点で社内の労務担当者が再年調対応を快諾してくれた人:個人で税務署向けに書類を作成する手間を完全に省ける。
- 確定申告の作業に強い苦手意識があり、e-Taxの操作環境が整っていない人:社内処理に委ねることで申告不備のリスクをゼロにできる。
【確定申告に回すべき人(おすすめできる人)】
- すでに1月下旬に入っており、会社の年末調整業務が完全に終了している人:会社に無理な再計算を強いるより、自力で申告したほうが関係性を良好に保てる。
- ふるさと納税のワンストップ特例が無効になる人や、医療費控除も併せて申告したい人:どのみち確定申告が必須となるため、年末調整の修正分も同時に処理するのが最も合理的だ。
- 副業収入や株式の譲渡益など、会社に知られたくない個人的な所得情報がある人:税務署と直接やり取りすることで、プライベートな資産状況を職場に明かさずに修正を完結できる。
組織における手続きのやり直しは、心理的な負担を伴うものだ。だが、税務手続きにおける最大の美徳は「正確性」であり、誠実に自己申告を行う姿勢そのものが、社会人としての健全な自立と職場での信頼を担保する。
【年末 調整 間違え た 場合】に関するよくある質問(FAQ)
Q1:年末調整のミスに気づいたら、まず何をすべきですか?
A1:まずは勤務先の総務部や人事労務担当者へ速やかに連絡を入れてください。12月上旬であれば申告書類の差し替えで済むケースが多く、1月中であっても会社の再年調対応で修正できる可能性があります。会社側での修正が難しいと言われた場合は、源泉徴収票を受け取った上で2月中旬からの確定申告で対応する流れになります。
Q2:会社が「もう締め切ったから無理」と再年調を拒否したらどうすればいいですか?
A2:会社が対応を締め切っている場合は無理に食い下がる必要はありません。1月に交付される源泉徴収票と、手元にある控除証明書などを用意し、所轄の税務署へ確定申告を行ってください。現在はマイナンバーカードとスマートフォンがあれば、国税庁の「確定申告書作成コーナー」から数分で簡単に修正申告が完了します。
Q3:過去何年分まで遡って控除漏れのお金を取り戻せますか?
A3:生命保険料控除や住宅ローン控除などの出し忘れによって払いすぎた税金は、「還付申告」を行うことで過去5年分まで遡って取り戻すことができます。例えば2026年時点であれば、2021年分以降の控除漏れについて還付を請求することが可能です。当時の源泉徴収票と控除証明書の原本を揃えて税務署へ提出してください。
まとめ:焦らず正しい窓口を選べば税務上の不利益は防げる
年末調整の記入ミスや書類の提出漏れは、決して重大な過失ではない。税務署も企業の人事労務部門も、ミスが発生することを前提とした修正制度を整えている。最も避けるべきは、「怒られるのが嫌だから」「手続きが面倒だから」と現実から目を背け、申告内容の不一致を放置し続けることだ。
ミスに気づいた時期に応じて、社内での修正依頼か、税務署での確定申告かを冷静に切り分けること。事実を正しく把握し、期日内に適切な窓口へ申告を行いさえすれば、不当なペナルティを科されることはない。手元の書類を今一度確認し、堂々と正しい手続きへ踏み出してほしい。 (出典: 年末 調整 間違え た 場合(Yahoo!ニュース))
